

Vorsteuerkürzungen auf Nicht-Entgelte
Massgebend ist Art. 33, Abs. 2 MWSTG
Code KVMF
Abschnitt betitelt „Code KVMF“Unter der Ziffer 420 werden Vorsteuerkürzungen im Zusammenhang mit dem
Erhalt von Nicht-Entgelten deklariert. Zu solchen Kürzungen führen folgende
Nicht-Entgelte (vgl. Art 18 Abs 2 Bst a-c, MWSTG):
- Subventionen und andere öffentlich-rechtliche Beiträge;
- Gelder, die Kur- und Verkehrsvereine ausschliesslich aus öffentlich-rechtlichen Tourismusabgaben erhalten;
- Beiträge, die Entsorgungsanstalten oder Wasserwerke aus kantonalen
Wasser-, Abwasser- oder Abfallfonds erhalten.
Siehe Mwst-Codes für Andere Mittelflüsse.
Handling in der Mwst-Abrechnung
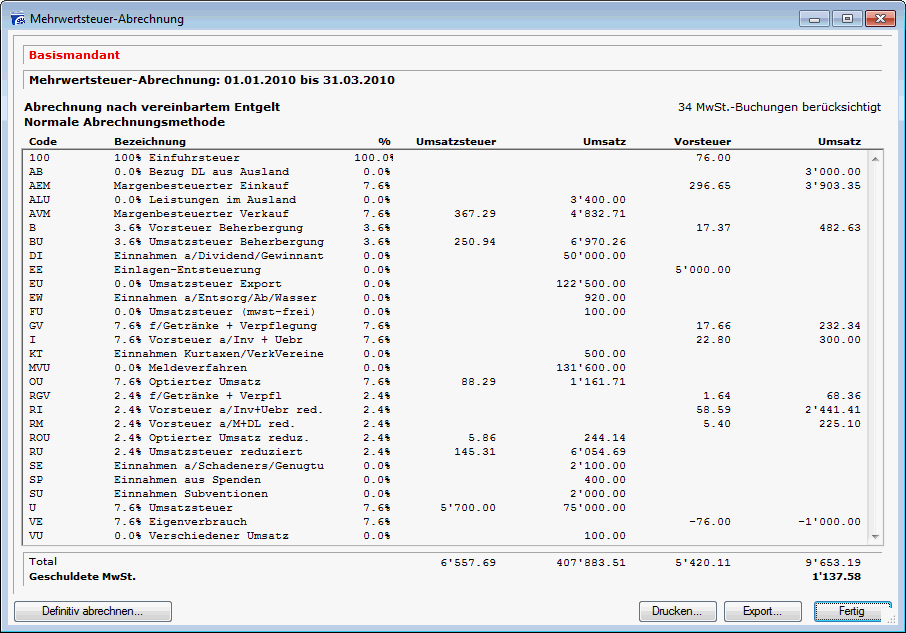
Abschnitt betitelt „Handling in der Mwst-Abrechnung“Bevor die Mwst definitiv gerechnet wird, wird sie provisorisch erstellt.
Daraus kann ersehen werden, welche Vorsteuerkürzungen für andere Mittelflüsse
anfallen.
Beispiel: 5 % sind auf den Vorsteuern für andere Mittelzuflüsse zu kürzen.
Vorsteuern von CHF 5‘420.11, davon 5 % = CHF 271.00.
 Buchung: Aufwand an Mwst-Vorsteuerkonto, Text: Vorsteuerkürzung infolge
anderer Mittelflüsse Beispiel 6750 an 1170 = 271.00