

Mwst-Formular Saldomethode
Erster Teil: Umsatz
Abschnitt betitelt „Erster Teil: Umsatz“| Ziffer | Code | Beschrieb |
|---|---|---|
| 200 | Total vereinbarte/vereinnahmte Entgelte |
|
| U, BU, BM, RU, EU, ALU, MVU, FU, VU, AVM (Codes OU und ROU) |
||
| Total der vereinbarten bzw. vereinnahmten Entgelte (Art. 39 MWSTG), inkl. Entgelte aus Übertragungen im Meldeverfahren sowie aus Leistungen im Ausland Bei Abrechnung nach vereinbarten Entgelten: Deklaration sämtlicher in Rechnung gestellter Entgelte und der Bareinnahmen ohne Rechnungstellung. Bei Abrechnung nach vereinnahmten Entgelten: Deklaration sämtlicher in der Abrechnungsperiode vereinnahmter Entgelte. Entgelte aus Veräusserungen im Meldeverfahren und aus optierten Leistungen sind ebenfalls hier einzubeziehen. |
||
| 205 | Optierte Entgelte | |
| OU, ROU | ||
| Bei der Saldomethode kann man nicht freiwillig optieren. Falls fälschlicherweise Erfassungen und Buchungen mit den Codes OU und ROU vorgenommen werden, werden sie automatisch wie normale andere Geschäftsvorfälle behandelt und letztlich mit dem Saldosatz berücksichtigt. |
||
| 220 | Von der Steuer befreite Leistungen an begünstigte Einrichtungen + Personen -> Exporte |
|
| EU | Von der Steuer befreite Leistungen (u.a. Exporte, Art. 23 MWSTG), von der Steuer befreite Leistungen an begünstigte Einrichtungen und Personen (Art. 107 MWSTG). Leistungen, die von der Steuer befreit sind, können in dieser Ziffer vom Gesamtentgelt (Ziffer 200) wieder in Abzug gebracht werden. Unter die von der Steuer befreiten Entgelte fallen namentlich: Entgelte für Exporte oder Lieferungen von Gegenständen, die nachweislich unter Zollüberwachung standen. Auf den entsprechenden Entgelten ist keine MWST abzurechnen und es muss keine Korrektur der Vorsteuer erfolgen. Unterlagen zum Nachweis sind nur auf ausdrückliches Verlangen der ESTV einzureichen. Lieferungen und Dienstleistungen an diplomatische Missionen, ständige Missionen, konsularische Posten und internationale Organisationen sowie an bestimmte Kategeorien von Personen, wie diplomatische Vertreter, Konsularbeamte und Hohe Beamte internationaler Organisationen können unter gewissen Voraussetzungen steuerbefreit ausgeführt werden (-> Art. 133 – 140 MWSTGV). Für solche Umsätze, die ebenfalls unter Ziffer 200 zu deklarieren sind, kann hier ein entsprechender Abzug vorgenommen werden, sofern die notwendigen amtlichen Formulare vorliegen. |
|
| 221 | Leistungen im Ausland (Ausland zu Ausland) |
|
| ALU | Unter dieser Ziffer sind sämtliche Lieferungen und Dienstleistungen aufzuführen, bei denen der Ort der Leistung im Ausland liegt. Das sind z.B. Ausland-Ausland-Lieferungen, Dienstleistungen, deren Empfänger Sitz im Ausland haben. Auf den entsprechenden Entgelten ist keine MWST abzurechnen und es muss keine Korrektur der Vorsteuer erfolgen. Diese Entgelte müssen unter Ziffer 200 deklariert werden. In Ziffer 221 kann ein entsprechender Abzug vorgenommen werden, sofern der Nachweis erbracht werden kann. Unterlagen zum Nachweis sind nur auf ausdrückliches Verlangen der ESTV einzureichen. |
|
| 225 | Übertragung im Meldeverfahren (Art. 38 MWSTG, bitte zusätzlich Form. 764 einreichen) |
|
| MVU | Übersteigt die auf dem Veräusserungspreis berechnete Steuer den Betrag von CHF 10’000.00 oder werden die Vermögenswerte an eng verbundene Personen übertragen, ist die Anwendung des Meldeverfahrens obligatorisch. Weitere Einzelheiten zum Meldeverfahren finden Sie in der MWST-Info Meldeverfah-ren. |
|
| 230 | Nicht steuerbare Leistungen (Art. 21 MWSTG), für die nicht nach Art. 22 MWSTG optiert wird |
|
| FU | Unter dieser Ziffer können die Entgelte aus Leistungen abgezogen werden, die von der MWST ausgenommen sind (keine MWST auf dem Entgelt und kein Anspruch auf Vorsteuerabzug auf den Aufwendungen) und für die nicht optiert wird. Voraussetzung ist, dass die entsprechenden Entgelte unter Ziffer 200 deklariert wurden. Siehe die 29 Ausnahmen in Art. 21 MWSTG. |
|
| 235 | Entgeltsminderungen | |
| Hierfür gibt es keinen MWSt-Code. Wird bereits bei der Verbuchung in den Debitoren/Kreditoren entsprechend in ihren Ziffern berücksichtigt. |
||
| Bei Abrechnung nach vereinbarten Entgelten können (müssen aber nicht unbedingt hier) Entgeltsminderungen wie beispielsweise Rabatte, Skonti und Verluste auf steuerbaren Umsätzen hier in Abzug gebracht werden. Gewährte Umsatzboni und andere nachträgliche Rabattvergütungen können ungeachtet der Abrechnungsart abgezogen werden. Voraussetzung ist, dass die entsprechenden Umsätze in dieser oder einer früheren Abrechnung unter Ziffer 200 deklariert wurden. |
||
| 280 | Diverses | |
| VU AVM |
Hier können alle abzugsberechtigten Beträge aufgeführt werden, die nicht den Ziffern 220 - 235 zugeteilt werden können. Voraussetzung ist, dass die entsprechenden Entgelte unter Ziffer 200 deklariert wurden. Es betrifft dies insbesondere die Entgelte aus steuerbefreiten Lieferungen von Münz- und Feingold. Wir empfehlen, hier auch den Teil des Verkaufspreises der der Margenbesteuerung unterliegenden Betrages exkl. Marge (Code AVM), also den seinerzeit bezahlten Einkaufspreis, welcher in Ziffer 400 zum gleichen Betrag (mit Code AEM) abgezogen wird. |
|
| 289 | Total Abzüge | |
| Hier ist das Total der Ziffern 220, 221, 225, 230, 235, 280 einzutragen. Bitte beachten Sie, dass Ziffer 205 nicht einzubeziehen ist. |
Zweiter Teil: Steuerberechnung bis 30.06.2010
Abschnitt betitelt „Zweiter Teil: Steuerberechnung bis 30.06.2010“| Ziffer | Code | Beschrieb |
|---|---|---|
| Leistungen 1. und 2. Satz |
||
| 320 | U, BM, OU, ROU, BU, RU | 1. Satz: Hier wird die MWST auf dem steuerbaren Entgelt berechnet, das unter Ziffer 299 gesamthaft deklariert wurde. Dazu ist das Entgelt auf die verschiedenen Steuersätze aufzuteilen. |
| 330 | U, BM, OU, ROU, BU, RU | 2. Satz: Wird in bossERP (noch) nicht via Einstellungen berücksichtigt. In Fällen von 2 (und auch noch mehr Saldosätzen) werden separate Codes für jeden einzelnen Fall eröffnet und in den Formularen hinterlegt. Das Total der Felder 320 und 330 muss mit dem Total 289 übereinstimmen |
| 380 | AB | Bezugsteuer (ehemals Bezug von Dienstleistungen aus dem Ausland) |
| Unter dieser Ziffer sind die der Bezugsteuer nach den Artikeln 45, Abs. 1 und 2 MWSTG unterliegenden Leistungsbezüge zum entsprechenden gesetzlichen Steuersatz zu deklarieren. Weitere Einzelheiten zur Bezugsteuer finden Sie in der MWST-Info Bezugsteuer. Die Bezugsteuer wird auf dem Formular berechnet und ausgewiesen. Bei der Saldomethode muss manuell der so errechnete Steuerbetrag manuell nach der Abrechnung in der Fibu nacherfasst werden (Aufwand an Mwst-Zahllastkonto). |
||
| 399 | Total geschuldete Steuer (Ziff. 320 bis 381) | |
| 470 | Steueranrechnung gemäss Formular Nr. 1050 |
|
| Die Steueranrechnung wird auf dem Formular manuell zusammengestellt und berechnet. Liegt ein solcher Fall vor, wird der anrechenbare Steuerbetrag vor dem Drucken der Mwst ins entsprechende Druckparameterfeld vorzeichengerecht eingetragen. Damit erscheint dieser Betrag auf dem Saldo-Steuerabrechnung. Man muss nun manuell diesen manuell berechneten Steueranrechnungsbetrag vor oder nach der Abrechnung in die Fibu nacherfassen. |
||
| 471 | Steueranrechnung gemäss Formular Nr. 1055 |
|
| Sie vorangehender Abschnitt zu Ziffer 470. |
||
| Weitere Hinweise: Unter der Saldomethode gibt es keine rückforderbare Vorsteuern keine Einlagenentsteuerung keine Vorsteuerkorrekturen keine Vorsteuerkürzungen auf sog. Nicht-Entgelte wie Subventionen, Kurtaxen etc. |
||
| 500 | An die ESTV zu bezahlender Betrag |
|
| Die sich hier ergebende MWST-Schuld ist innert 60 Tagen nach Ablauf der Abrechnungsperiode mit dem der MWST-Abrechnung beiliegenden Einzahlungsschein zu begleichen. Teilzahlungen müssen mit der ESTV vereinbart werden. Sie dürfen jedoch nicht in der MWST-Abrechnung abgezogen oder erwähnt werden. |
||
| 510 | Guthaben der steuerpflichtigen Person |
|
| Sofern sich ein Guthaben aus der MWST-Abrechnung ergibt, überweist die ESTV den entsprechenden Betrag innert 60 Tagen nach Eintreffen der MWST-Abrechnung. In diesen Fällen sind der ESTV die für die Auszahlung notwendigen Angaben schriftlich mitzuteilen. |
Steuerberechnung ab 01.07.2010 (Übergang)
Abschnitt betitelt „Steuerberechnung ab 01.07.2010 (Übergang)“Da bereits schon in der zweiten Jahreshälfte 2010 Rechnungen eingehen oder versendet werden mit den aktuellen MWSt-Sätzen per 01.01.2011 (Abos etc.), wurde ein Übergangsformular erstellt.
Das heisst es müssen bereits schon die neuen Saldo-Sätze bei der Abrechnung ab dem 3. Quartal 2010 mitberücksichtigt werden!
Das Formular weist bei den Steuerberechnungs-Code 320 - 380 zwei bzw. nun neu 4 Spalten auf.
Auf der linken Seite befinden sich die Sätze ab 01.01.2011 und auf der rechten Seite die gültigen bis 31.12.2010.
Die anderen Code bleiben gleich.
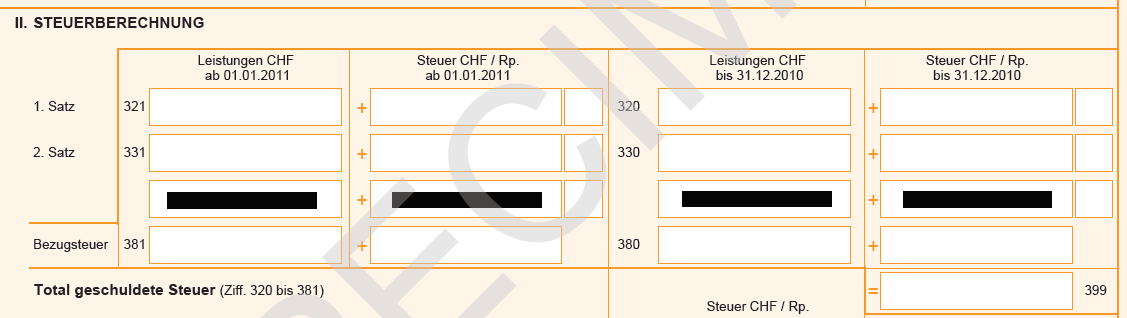
| Ziffer | Code | Beschrieb |
|---|---|---|
| Leistungen 1. und 2. Satz |
||
| 320 / 321 | XU / U, BM, XOU / OU,XROU / ROU, XBU / BU, XRU / RU | 1. Satz: Hier wird die MWST auf dem steuerbaren Entgelt berechnet, das unter Ziffer 299 gesamthaft deklariert wurde. Dazu ist das Entgelt auf die verschiedenen Steuersätze aufzuteilen. |
| 330 / 331 | XU / U, BM, XOU / OU, XROU / ROU, XBU / BU,XRU / RU | 2. Satz: Wird in bossERP (noch) nicht via Einstellungen berücksichtigt. In Fällen von 2 (und auch noch mehr Saldosätzen) werden separate Codes für jeden einzelnen Fall eröffnet und in den Formularen hinterlegt. Das Total der Felder 320 und 330 muss mit dem Total 289 übereinstimmen |
| 380 / 381 | XAB / AB | Bezugsteuer (ehemals Bezug von Dienstleistungen aus dem Ausland) |
| Unter dieser Ziffer sind die der Bezugsteuer nach den Artikeln 45, Abs. 1 und 2 MWSTG unterliegenden Leistungsbezüge zum entsprechenden gesetzlichen Steuersatz zu deklarieren. Weitere Einzelheiten zur Bezugsteuer finden Sie in der MWST-Info Bezugsteuer. Die Bezugsteuer wird auf dem Formular berechnet und ausgewiesen. Bei der Saldomethode muss manuell der so errechnete Steuerbetrag manuell nach der Abrechnung in der Fibu nacherfasst werden (Aufwand an Mwst-Zahllastkonto). |
||
| 399 | Total geschuldete Steuer (Ziff. 320 bis 381) |
Dritter Teil: Andere Mittelflüsse
Abschnitt betitelt „Dritter Teil: Andere Mittelflüsse“| Ziffer | Code | Beschrieb |
|---|---|---|
| 900 | Subventionen, Kurtaxen u.Ä., Entsorgungs- und Wasserwerkbeiträge (Art. 18 Abs. 2 Bst. a-c MWSTG) |
|
| SU KT EW |
Diese Nicht-Entgelte sind hier zu deklarieren. Unter Ziffer 200 sind sie jedoch nicht aufzuführen. |
|
| 910 | SP DI SE |
Die Nicht-Entgelte, die unter dieser Ziffer zu deklarieren sind, sind unter Art. 18 Abs. 2 Bst. d-l MWSTG aufgelistet. Unter Ziffer 200 sind sie jedoch nicht aufzuführen. |