

Vorgehensmethode mit mehreren Saldosteuersätzen
Siehe Mehrere Pauschal- bzw. Saldosteuersätze.
Einrichten von Fibu-Konten und Mwst-Codes
Abschnitt betitelt „Einrichten von Fibu-Konten und Mwst-Codes“Umsatzkonto für PSS-/SSS-Methode
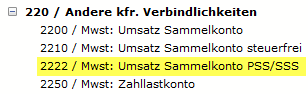
Abschnitt betitelt „Umsatzkonto für PSS-/SSS-Methode“Empfehlung: Mwst-Umsatzkonto für PSS-/SSS-Methode einrichten, um die Umsätze davon zu unterscheiden, was aber nicht zwingend ist:
Ertragskonto pro Ertragsart und Buchungsanweisung
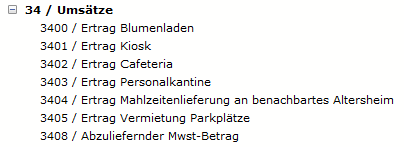
Abschnitt betitelt „Ertragskonto pro Ertragsart und Buchungsanweisung“- Pro Ertragsart ist ein Ertragskonto zu eröffnen.
- Auf das jeweilige Ertragskonto müssen die Debitoren-Belegzeilen mit dem gesetzlichen Mwst-Code gebucht werden (U, RU).
- Vor der Erstellung der Mwst-Abrechnung müssen die Periodenumsätze mit dem gesetzlichen Mwst-Code gesamthaft storniert
- und mit dem eigentlichen PSS/SSS-Mwst-Code erfasst und auf dieses Konto gebucht werden.
- Benützen Sie dazu ein Scharnierkonto. Von diesem Konto aus buchen Sie den Mwst-Betrag auf das Mwst-Ertragskonto.
- Wir empfehlen, die abzuliefernde Mwst auf ein separates Ertragskonto zu buchen.
- Danach müssen die Perioden gesperrt werden, so dass nicht rückwirkend in eine alte Periode noch Belegzeilen erfasst werden können.
Mwst-Codes für PSS-/SSS-Methode
Abschnitt betitelt „Mwst-Codes für PSS-/SSS-Methode“Siehe Saldosteuersätze, wenn Fibu + Debi.
Fakturierung
Abschnitt betitelt „Fakturierung“Angenommen, die Umsätze im Monat Januar sähen wie folgt aus (es gäbe nur 1 Rechnung):
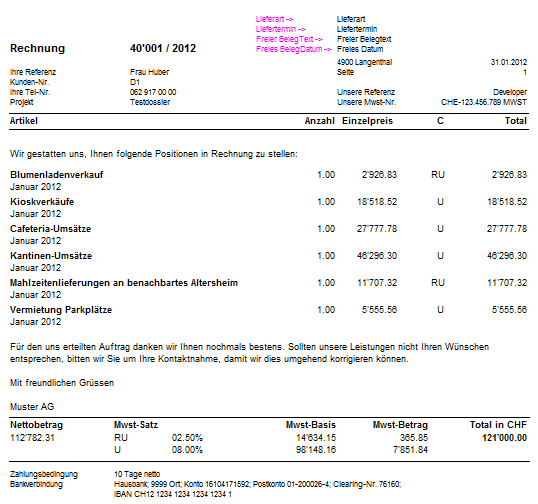
Im Februar und März würde ähnlich verrechnet. Dann ergäbe der Umsatz gemäss Erfolgsrechnung im 1. Quartal:
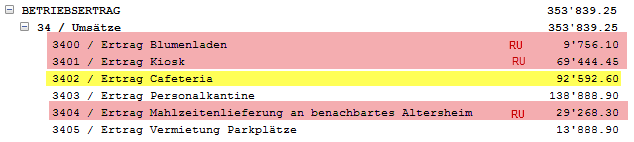 Wenn Sie die einzelnen Ertragskonten kontrollieren, stellen Sie fest, dass auf den Konten 3400, 3401 und 3404 die Debitoren-Belegzeilen mit dem Mwst-Code RU und in den andern Konten 3402, 3403 und 3405 mit dem Mwst-Code U versehen und verbucht worden sind.
Die Mwst-Korrekturen erfolgen vor der Erstellung der Mwst-Abrechnung mit mehreren Saldosteuersätzen.
Bezüglich Export zur Saldosteuersatz-Abrechnung verweisen wir auf die Ausführungen unter “Exportumsätze bei der Saldomethode”.