Mwst-Abrechnung mit mehreren Saldosteuersätzen
Einleitung
Abschnitt betitelt „Einleitung“- Saldo- bzw. Pauschalsteuersätze
- Mehrere Pauschal- bzw. Saldosteuersätze
- Saldosteuersätze, wenn nur Fibu
- Saldosteuersätze, wenn Fibu + Debi
- Vorgehensmethode mit mehreren Saldosteuersätzen
- Einrichten Umsatzkonto für PSS-/SSS-Methode
- Einrichten Ertragskonto pro Ertragsart und Buchungsanweisung
- Fakturierung
Massnahmen
Abschnitt betitelt „Massnahmen“Mwst-Korrektur-Buchungen
Abschnitt betitelt „Mwst-Korrektur-Buchungen“In der Buchhaltung stehen Ende des Quartals (bei der Pauschalsteuersatzmethode) bzw. Ende des Semesters (bei der Saldosteuersatzmethode, falls 2 Saldosteuersätze zur Anwendung kamen) die Buchungen mit den gesetzlichen Mwst-Sätzen in der Erfolgsrechnung (sowie als Verpflichtung in den Passiven). Die Umsätze müssen nun periodengerecht auf die PSS- bzw. SSS-Methode durch entsprechende Fibu-Buchungen angepasst werden:
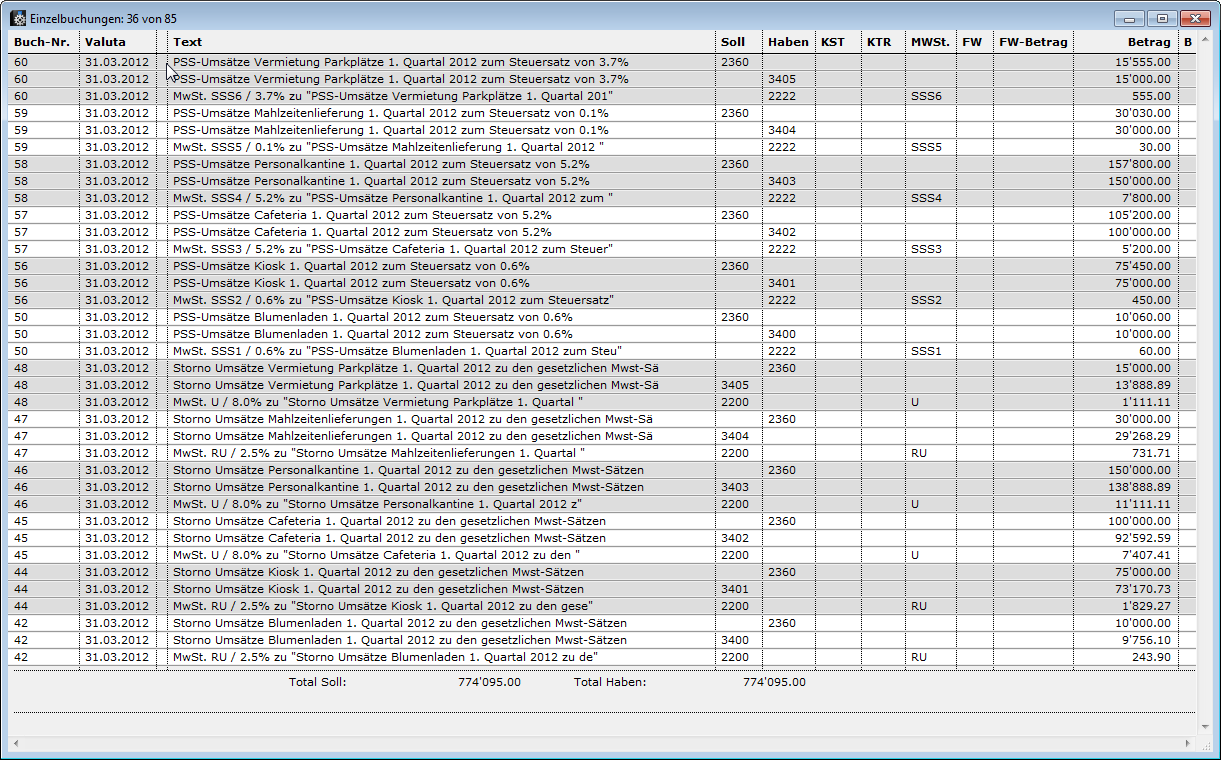
- Zuerst werden die Umsätze mit den gesetzlichen Mwst-Sätzen storniert.
- Dananch werden dieselben fakturierten Umsätze (inkl. Mwst) mit den Saldo- bzw. Pauschalsteuersätzen eingebucht.
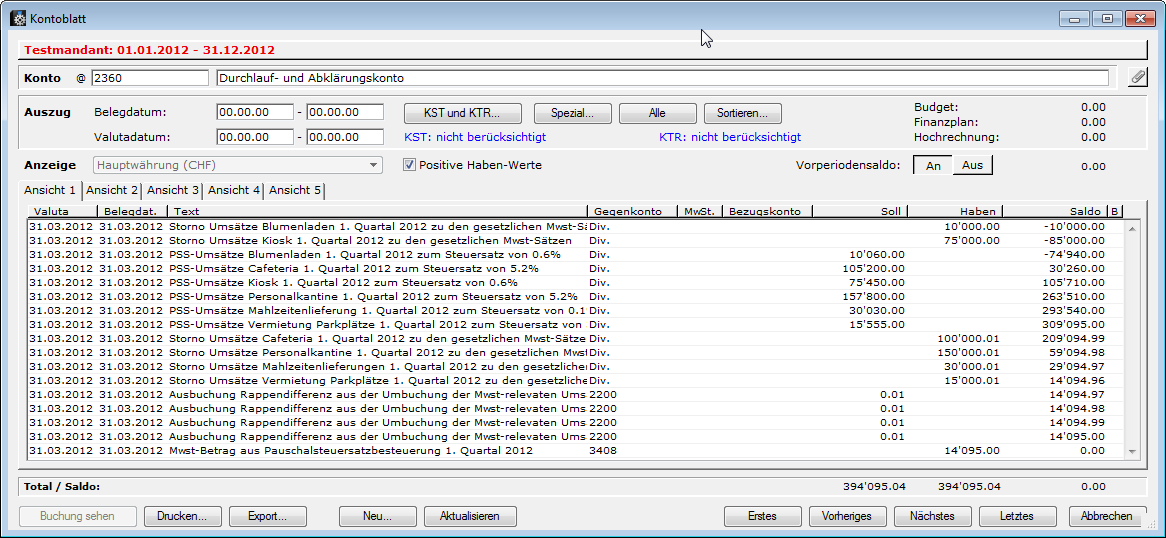
- Durch die Korrektur der Umsatzbeträge entstehen kleine Rappendifferenzen, die auf das Scharnierkonto umzubuchen sind. Diese können Sie nun umbuchen.
- Auf dem Scharnierkonto bleibt der Mwst-Betrag hängen, den Sie ins Mwst-Ertragskonto (als Ertragsminus) buchen.
 >
- Sofern eine Bezugssteuer vorliegt, die aufgrund der Mwst-Abrechnung berechnet wird, ist diese ebenfalls manuell in der Fibu nachzubuchen (Aufwand an Zahllastkonto).
Mwst-Abrechnung
Abschnitt betitelt „Mwst-Abrechnung“Dazu benötigt man das Formular für die Pauschalsteuersatz-Abrechnung, in welchem die Codes SSS1-SSS6 (oder andere) im Druckparameter 200 und 331 erfasst sind.
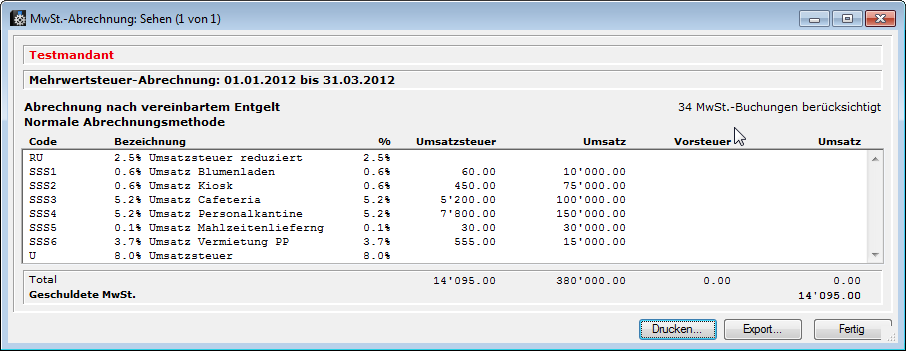
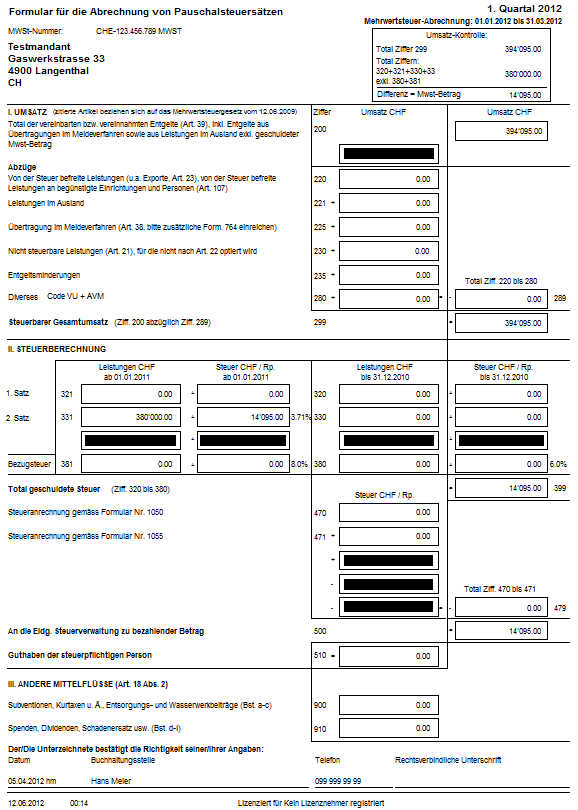 Die Details gehen aus dem Mwst-Journal der gleichnamigen Periode hervor.
Abstimmungen Bilanz und Erfolgsrechnung
Abschnitt betitelt „Abstimmungen Bilanz und Erfolgsrechnung“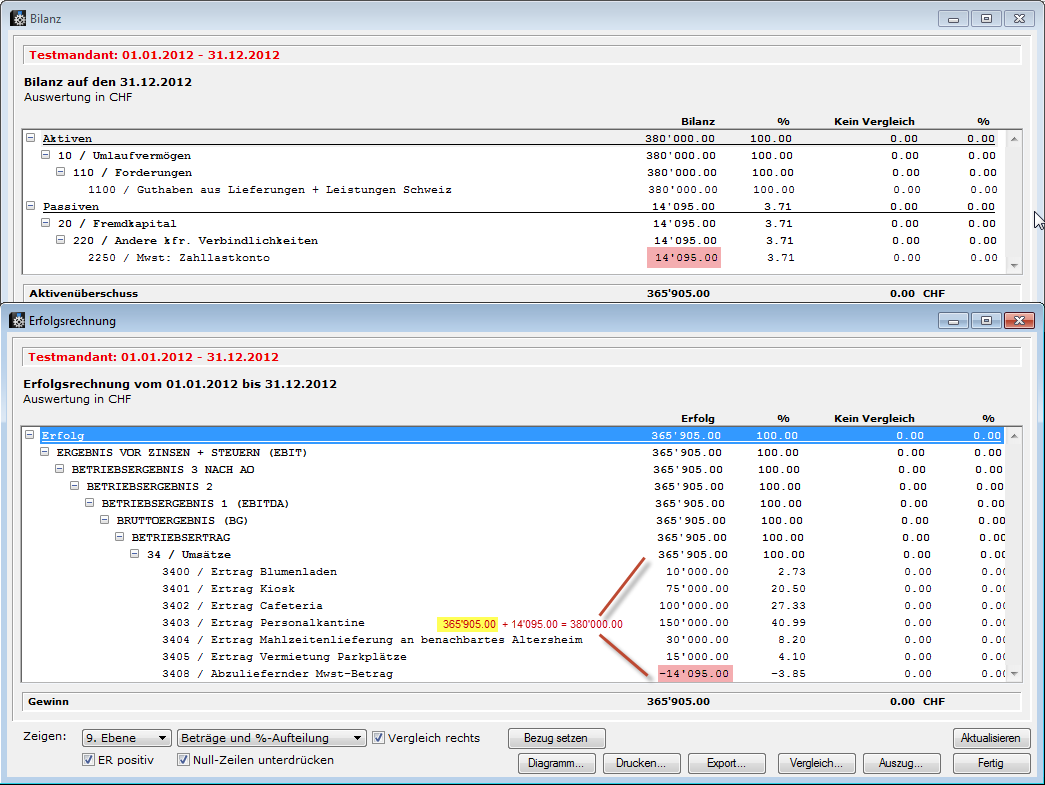
Periode sperren
Abschnitt betitelt „Periode sperren“Nach Erstellen der definitiven Mwst-Abrechnung müssen die Perioden gesperrt werden, die abgerechnet worden sind.