Vorsteuerkorrekturen auf Gemischter Verwendung und Eigenverbrauch
- Gemischte Verwendung (Art. 30 MWSTG),
- Eigenverbrauch (Art. 31 MWSTG)
Code VE, RVE
Abschnitt betitelt „Code VE, RVE“Warenbezug für den Eigenverbrauch z.B. via Lieferantenrechnung oder
Debitoren-Gutschrift.
Code KVGV
Abschnitt betitelt „Code KVGV“Neben den Codes VE und RVE werden in Ziffer 415 Vorsteuerkorrekturen deklariert, beispielsweise infolge:
- Gemischter Verwendung (d.h. Verwendung sowohl für Zwecke, die zum
Vorsteuerabzug berechtigen als auch für Zwecke, die nicht zum Vorsteuerabzug
berechtigen oder die ausserhalb ihrer unternehmerischen Tätigkeit
liegen) - Eigenverbrauch: kann z.B. über Debitoren- und Kreditorenrechnungen
oder direkt auf das Vorsteuerkonto erfolgen (Code VE).
Weitere Einzelheiten zu den Vorsteuerkorrekturen finden Sie in der MWST-Info
Kürzung des Vorsteuerabzuges.
Handling in der Mwst-Abrechnung
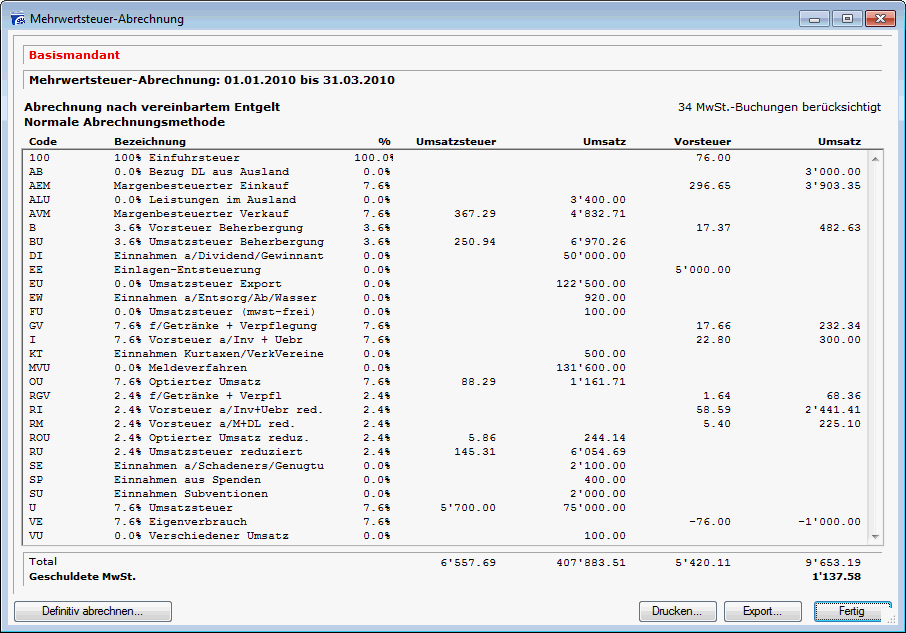
Abschnitt betitelt „Handling in der Mwst-Abrechnung“Bevor die Mwst definitiv gerechnet wird, wird sie provisorisch erstellt.
Daraus kann ersehen werden, welche Vorsteuerkürzungen anfallen.
Beispiel: 20 % sind auf den Vorsteuern zu kürzen. Die prov. Mwst-Abrechnung
zeigt ein Total an Vorsteuern von CHF 5‘420.11, davon 10 % = CHF 542.00.
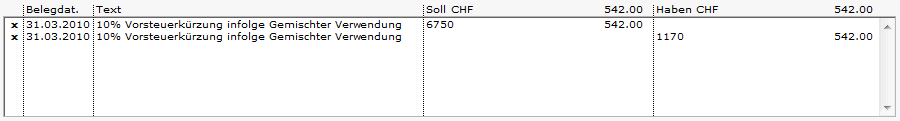
Buchung: Aufwand an Mwst-Vorsteuerkonto, Text: 10 % Vorsteuerkürzung
infolge Gemischter Verwendung