

Mwst-Einstellungen
Optionen - Systemeinstellungen…
- Mehrwertsteuer
Sofern keine Mwst-Pflicht besteht,
ist die gleichnamige Checkbox zu stellen. In den Mwst-Sätzen müssen
mindestens die beiden Mwst-Sätze “Steuersatz ohne Umsatzsteuer”
und “Steuersatz ohne Vorsteuer” zu 0.0 % definiert sein.
Mwst-Einstellungen pflegen
Abschnitt betitelt „Mwst-Einstellungen pflegen“Die Einstellungen für die Mehrwertsteuer enthalten die Mandanten- und
Finanzjahr-abhängigen Vorgaben. Es werden ebenfalls die Abrechnungsmethode
sowie das systemkontenmässige Zahllastkonto festgelegt.
Grundsätzliche Einstellungen
Abschnitt betitelt „Grundsätzliche Einstellungen“-
Mwst-Nummer gemäss Mwst-Verwaltung: 20 Stellen alphanumerisch, gültig ab 2013. Sie entspricht der UID-Nummer, gefolgt vom Wort “MWST”. Die Mwst-Nummer muss bei der Eröffnung eines neuen Finanz- bzw. Geschäftsjahrs neu eingegeben werden.
-
Untersteht der Mandant keiner Besteuerung, wird die Checkbox “Keine Mwst-Pflicht” gestellt. Siehe oben “keine Mwst-Pflicht”.
-
Abrechnungsmethode: vereinbart oder vereinnahmt.
-
Zahllastkonto
-
Kostenstelle bzw. Kostensträger, falls gewünscht
Effektive Abrechnungsmethode (Normalmethode)
Abschnitt betitelt „Effektive Abrechnungsmethode (Normalmethode)“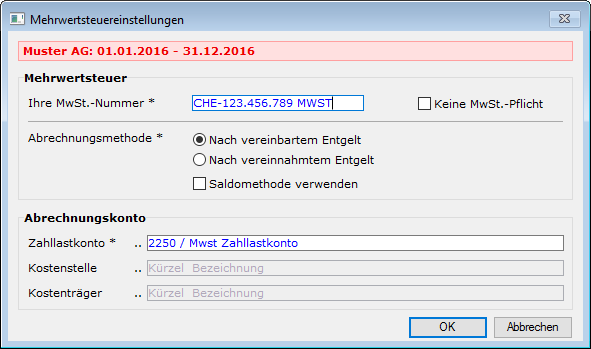 Die Checkbox “Saldomethode verwenden” darf nicht gestellt sein.
Saldomethode mit 1 Saldosteuersatz
Abschnitt betitelt „Saldomethode mit 1 Saldosteuersatz“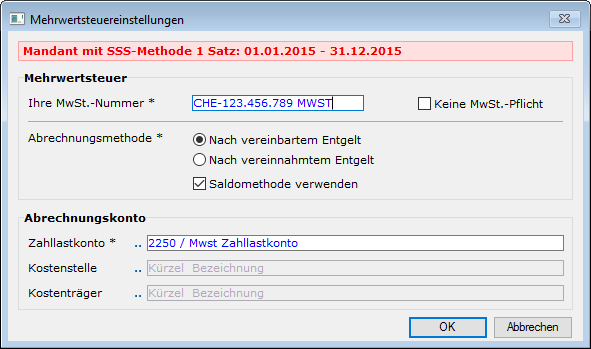
- Die Checkbox “Saldomethode verwenden” muss gestellt sein.
- Es ist der gültige Saldosatz in den Mwst-Sätzen einzutragen:
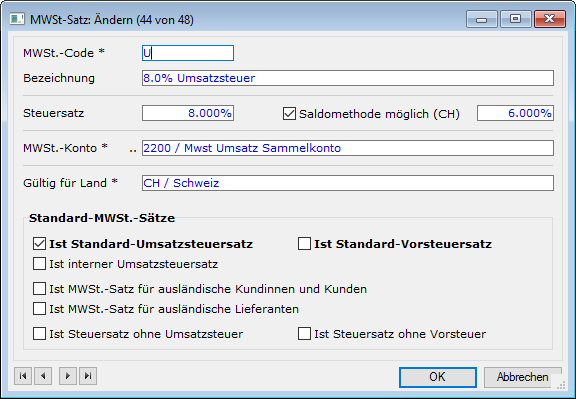 Siehe Saldomethode mit 1 Saldosteuersatz.
Saldomethode mit 2 Saldosteuersätzen
Abschnitt betitelt „Saldomethode mit 2 Saldosteuersätzen“und
Pauschalmethode mit mehreren Pauschalsteuersätzen
Abschnitt betitelt „Pauschalmethode mit mehreren Pauschalsteuersätzen“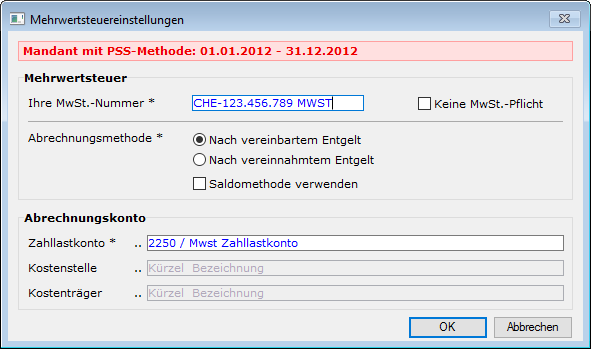 Die Einstellungen müssen gleich sein, wie wenn nach der Normalmethode abgerechnet würde. Mit den saldomässigen Bereinigungsbuchungen erfolgt die methodische Richtigstellung am Ende der Mwst-Periode:
Siehe “Mehrere Pauschal- bzw. Saldosteuersätze”.
Mwst-Einstellungen verwenden
Abschnitt betitelt „Mwst-Einstellungen verwenden“- bei der Mwst-Abrechnung (Ausdruck)
- beim Ausdruck von Verkaufsbelegen (z.B. Rechnung)
- bei der definitiven Mwst-Abrechnung bzw. deren Verbuchung
Mwst-Abrechnungsmethoden
Abschnitt betitelt „Mwst-Abrechnungsmethoden“- nach vereinnahmtem Entgelt
- nach vereinbartem Entgelt
- nach der Saldomethode
Jahr sollten keine Abrechnungsmethoden geändert werden.
Wenn dies aber trotzdem notwendig
ist, muss eine klare Abgrenzung zwischen der alten und der neuen Methode
gezogen werden. Bitte setzen Sie sich mit bossinfo.com in Verbindung,
denn die bisherige Methode ist sauber abzurechnen. Es dürfen erst
nach erfolgter definitiver Abrechnung neue Debitoren- und Kreditorenfakturen
erfasst werden. Wird von der vereinbarten zur vereinnahmten Abrechnung
gewechselt, ist zu berücksichtigen, dass die bereits erfassten Rechnungen
versteuert worden sind.