

Spesenarten ohne Mwst
Stammdateneingabe in der Spesenart
Abschnitt betitelt „Stammdateneingabe in der Spesenart“Spesen,
- die keine Mwst enthalten,
- an den Mitarbeitenden ausbezahlt werden und
- an die Kunden verrechnet oder nicht verrechnet werden, sollen als Verrechnungssatz
- extern zur Einheit 100 und Nettoansatz 100 und
- intern zum Brutto- und Nettoansatz 100 internem Mwst-Code “L”
- in die entsprechende Lohnart übernommen werden.
Entschädigungen ohne Mwst
Abschnitt betitelt „Entschädigungen ohne Mwst“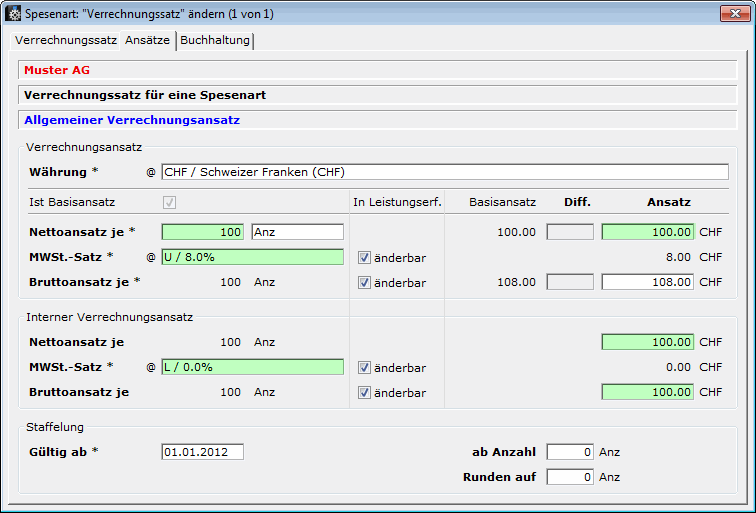
Das hat folgende Wirkungen:
- Gegenüber dem Kunden wird der Nettoansatz plus die Mwst verrechnet, sofern eine Verrechnung stattfindet.
- Der Mitarbeiter erhält den Nettoansatz.
- Die Einheit 100 dividiert die Zahlen durch Hundert und multipliziert sie bei der Eingabe mit der “Menge”.
- Die Menge holt den Verrechnungssatz zu dieser Spesenart.
- Falls im Register Buchhaltung ein Fibu-Konto verwendet wird, dessen Inhalt immer die gleichen Mwst-Codes enthält bzw. enthalten soll, können die Umsätze vor der Mwst-Abrechnung mit einer “Pseudo-Sammelbuchung” mit dem richtigen Mwst-Code richtig gestellt werden, indem im Habenkopf der Betrag ohne Mwst-Code und im Sollkopf der Betrag mit dem Mwst-Code versehen wird.
- Das bedingt, dass für die unterschiedlichen Mwst-Codes unterschiedliche Spesen-Fibu-Konten errichtet werden, die den Nachweis zu den Mwst-Korrekturbuchungen bilden. Also: pro Mwst-Code und auch für Buchungen ohne Mwst-Code je ein Spesen-Fibu-Konto errichten.
Ansätze pro Anzahl
Abschnitt betitelt „Ansätze pro Anzahl“-
Der Mitarbeitende erhält pro Anzahl eine Entschädigung.
-
Die Entschädigung wird an die Kunden verrechnet oder nicht verrechnet, was
-
entweder bei der Spesenerfassung durch Eintrag “Nein” insFeld “Verr.bar”
-
oder mittels einer separaten Spesenart erfolgt, in welcher im Register Ansätze die Checkbox “Verrechenbar” nicht gestellt ist:
Beispiel Kilometer
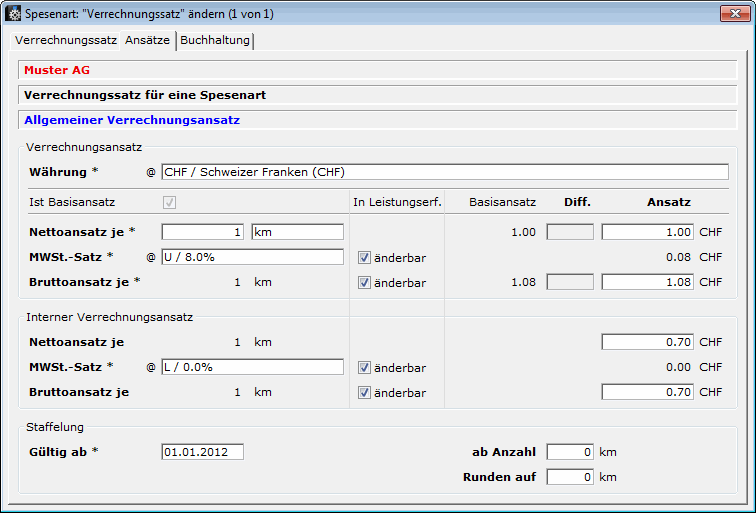
Abschnitt betitelt „Beispiel Kilometer“- Der Mitarbeiter erhält CHF 0.70 pro Kilometer.
- Dem Kunden wird gleichviel oder CHF 1.00 pro Kilometer verrechnet:
Beispiel Mittagessen
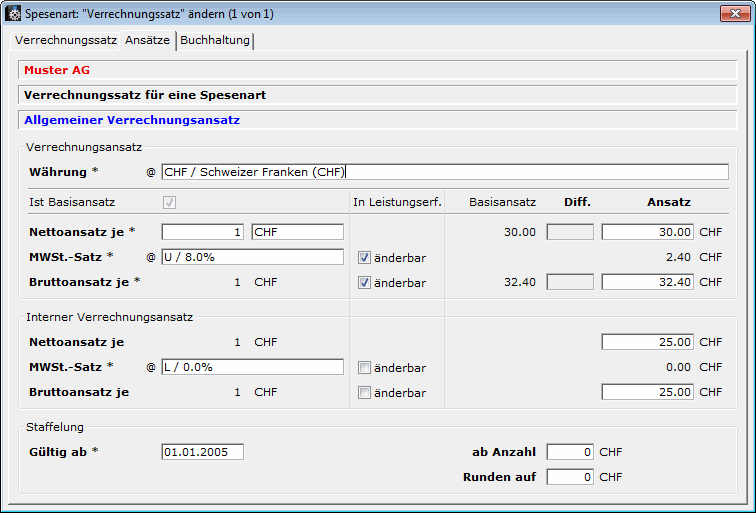
Abschnitt betitelt „Beispiel Mittagessen“- Der Mitarbeiter erhält CHF XY pro Essen.
- Dem Kunden wird gleichviel oder CHF YZ pro Essen verrechnet:
Eingabe bei der Spesenerfassung im Register 2
Abschnitt betitelt „Eingabe bei der Spesenerfassung im Register 2“Kilometer-Entschädigung
Abschnitt betitelt „Kilometer-Entschädigung“ Beispiel mit Weiterverrechnung an den Kunden (sonst analog wie beim Beispiel für die Essensentschädigung)
Essensentschädigung
Abschnitt betitelt „Essensentschädigung“Mit Weiterverrechnung an den Kunden:
 Ohne Weiterverrechnung an den Kunden:
- entweder mit derselben Spesenart und Eintrag im Feld “Verr.bar” mit “Nein”

oder eine eigene Spesenart, in welcher im Register Ansätze die Checkbox “Verrechenbar” nicht gestellt ist:

Andere Entschädigungen
Abschnitt betitelt „Andere Entschädigungen“ Beispiel mit Weiterverrechnung an den Kunden (sonst analog wie beim Beispiel für die Essensentschädigung)