Spesenarten mit Mwst
Stammdateneingabe in der Spesenart
Abschnitt betitelt „Stammdateneingabe in der Spesenart“Spesenbeträge
Abschnitt betitelt „Spesenbeträge“-
die Mwst enthalten,
-
an den Mitarbeitenden ausbezahlt werden und
-
an die Kunden verrechnet oder nicht verrechnet werden, müssen eine Standard-Verrechnungseinheit haben, welche gleich in die Verrechnungssätze übernommen wird
und sollen als Verrechnungssatz -
extern zur Einheit 100 und Bruttoansatz 100 und
-
intern zum Brutto- und Nettoansatz 100 mit internem Mwst-Code “L”
-
in die entsprechende Lohnart übernommen werden.
-
Wir empfehlen, für diese Spesenarten ein separates Fibu-Konto vorzusehen, auf welches nur diese Spesen automatisch gebucht werden, damit bei der Mwst-Abrechnung dieses Konto mit einer pauschalen Mwst-Buchung pro Quartal versehen werden kann, um sie nicht einzeln, sondern in einer Summe in der Mwst-Abrechnung berücksichtigen zu können. Die Buchungen auf diesem Konto bieten (via Verknüpfungen) den Nachweis.
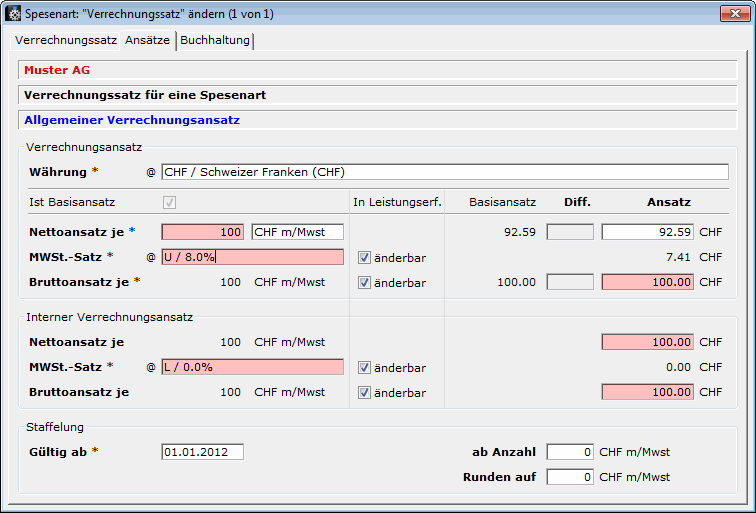 Das hat folgende Wirkungen:
-
Gegenüber dem Kunden wird der Nettoansatz plus die Mwst verrechnet, sofern eine Verrechnung stattfindet.
-
Der Mitarbeiter erhält den Bruttoansatz.
-
Die Einheit 100 dividiert die Zahlen durch Hundert und multipliziert sie bei der Eingabe mit der “Menge”.
-
Die Menge holt den Verrechnungssatz zu dieser Spesenart.
-
Das ist insbesondere wichtig, wenn es Mwst-Sätze mit Dezimalstellen (wie z.B. den Beherbergungssatz von 3.8%) gibt:
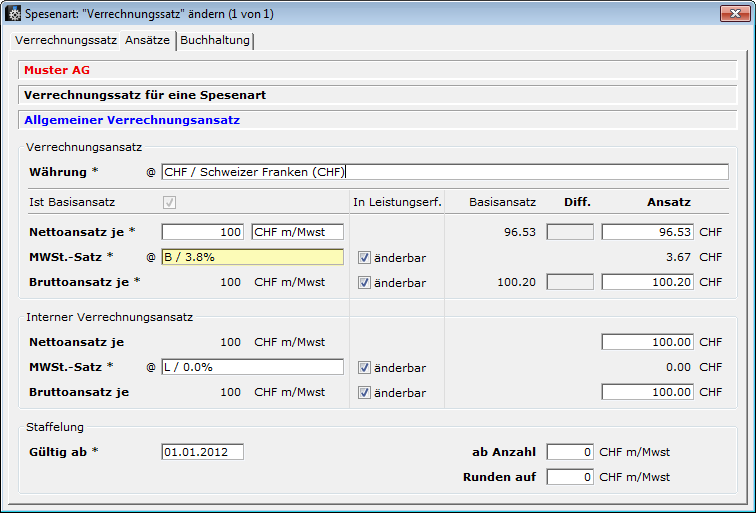
- Falls im Register Buchhaltung ein Fibu-Konto verwendet wird, dessen Inhalt immer die gleichen Mwst-Codes enthält bzw. enthalten soll, können die Umsätze vor der Mwst-Abrechnung mit einer “Pseudo-Sammelbuchung” mit dem richtigen Mwst-Code richtig gestellt werden, indem im Habenkopf der Betrag ohne Mwst-Code und im Sollkopf der Betrag mit dem Mwst-Code versehen wird.
- Das bedingt, dass für die unterschiedlichen Mwst-Codes unterschiedliche Spesen-Fibu-Konten errichtet werden, die den Nachweis zu den Mwst-Korrekturbuchungen bilden. Also: pro Mwst-Code und auch für Buchungen ohne Mwst-Code je ein Spesen-Fibu-Konto errichten.
Spesen ohne Verrechnungssatz
Abschnitt betitelt „Spesen ohne Verrechnungssatz“Es können auch Spesen ohne Verrechnungssätze eröffnet werden: Der Betrag ist demnach nicht fix, sondern variabel:
- Das erlaubt, ins Mengenfeld eine 1 und im Betragsfeld den Betrag inkl. Mwst einzutragen.
- Allerdings ist zu beachten, dass solche Spesen sich nicht unbedingt für die Auszahlung via Lohn eignen , weil das Mengenfeld mit dem Eintrag 1 eine manuelle Nachkorrektur in der Lohnbuchhaltung nötig macht.
Eingabe bei der Spesenerfassung im Register 2
Abschnitt betitelt „Eingabe bei der Spesenerfassung im Register 2“Bahntickets
Abschnitt betitelt „Bahntickets“Mit Weiterverrechnung an den Kunden:
 Ohne Weiterverrechnung an den Kunden:
- entweder mit derselben Spesenart und Eintrag im Feld “Verr.bar” mit “Nein”

- oder eine eigene Spesenart, in welcher im Register Ansätze die Checkbox “Verrechenbar” nicht gestellt ist:

Hotelübernachtungen
Abschnitt betitelt „Hotelübernachtungen“ Beispiel mit Weiterverrechnung an den Kunden (sonst analog wie bei Bahntickets), Beispiel noch zum Satz von 3.6%.
Andere Belegauslagen, die Mwstn enthalten
Abschnitt betitelt „Andere Belegauslagen, die Mwstn enthalten“ Beispiel mit Weiterverrechnung an den Kunden (sonst analog wie bei Bahntickets)
Spesen ohne Verrechnungssatz, die Mwstn enthalten
Abschnitt betitelt „Spesen ohne Verrechnungssatz, die Mwstn enthalten“
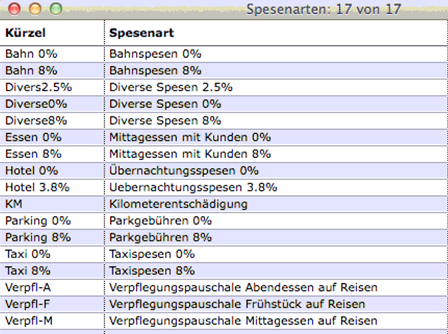
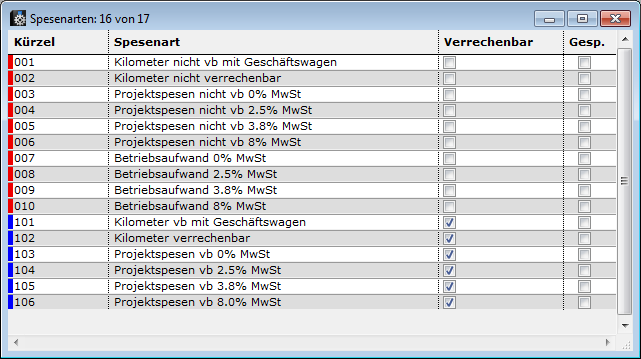
Beispiele Spesenarten mit und ohne Mwst
Abschnitt betitelt „Beispiele Spesenarten mit und ohne Mwst“