

Reports Mwst Saldomethode (SSS) / Pauschalmethode (PSS)
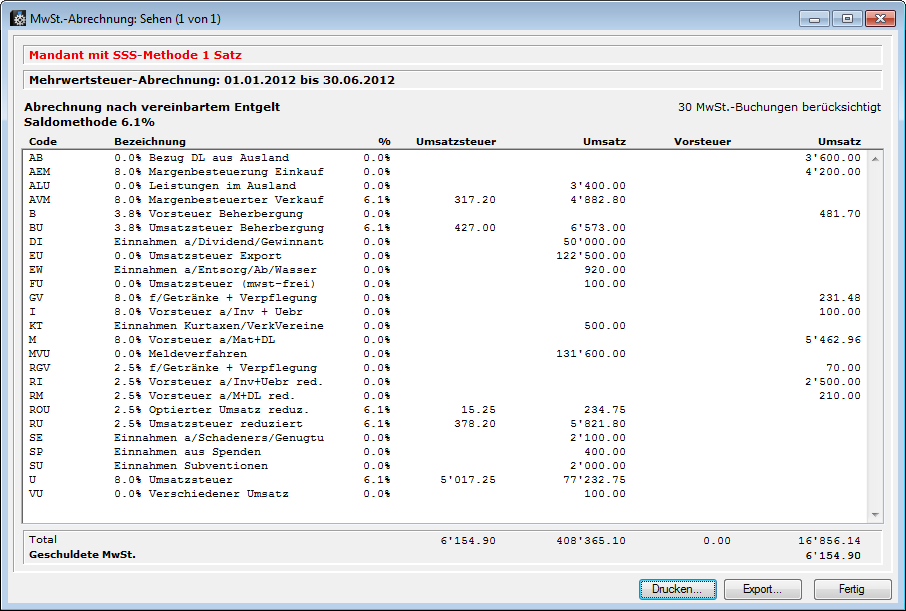 Die Differenz zwischen der obigen Zusammenstellung zur gedruckten Mwst-Abrechnung ist der Betrag der Bezugssteuer, die manuell anlässlich der Mwst-Abrechnung nachgebucht wird.
Mwst-Abrechnung für die Saldosteuersatz-Methode mit 1 Saldosteuersatz 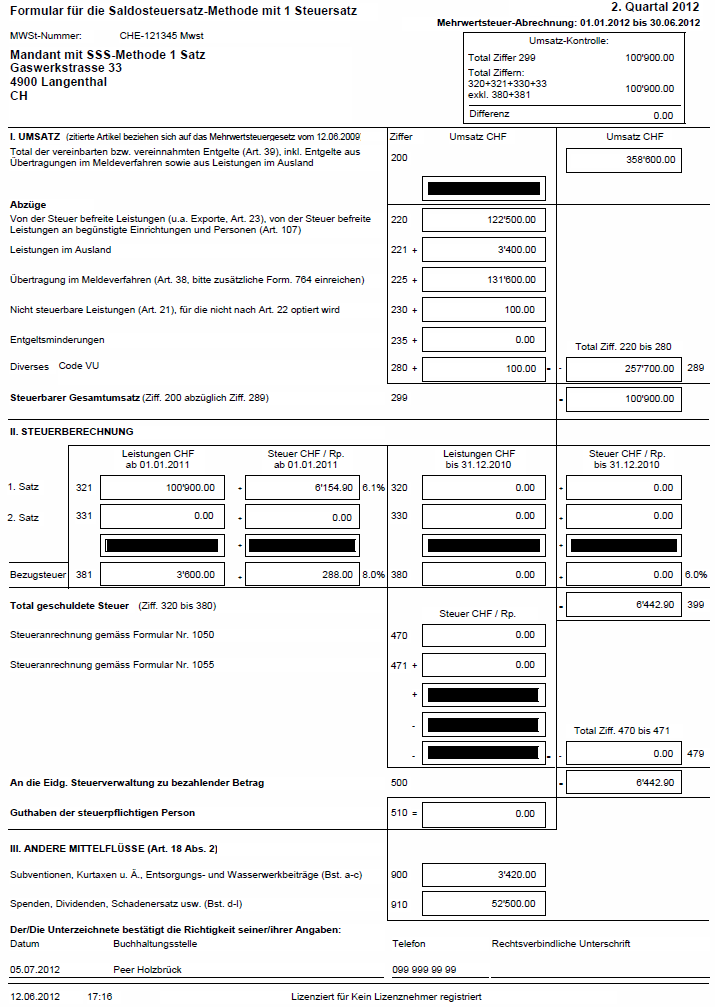
Abschnitt betitelt „Mwst-Abrechnung für die Saldosteuersatz-Methode mit 1 Saldosteuersatz “Mwst-Abrechnung für die Saldosteuersatz-Methode mit 2 Saldosteuersätzen
Abschnitt betitelt „Mwst-Abrechnung für die Saldosteuersatz-Methode mit 2 Saldosteuersätzen“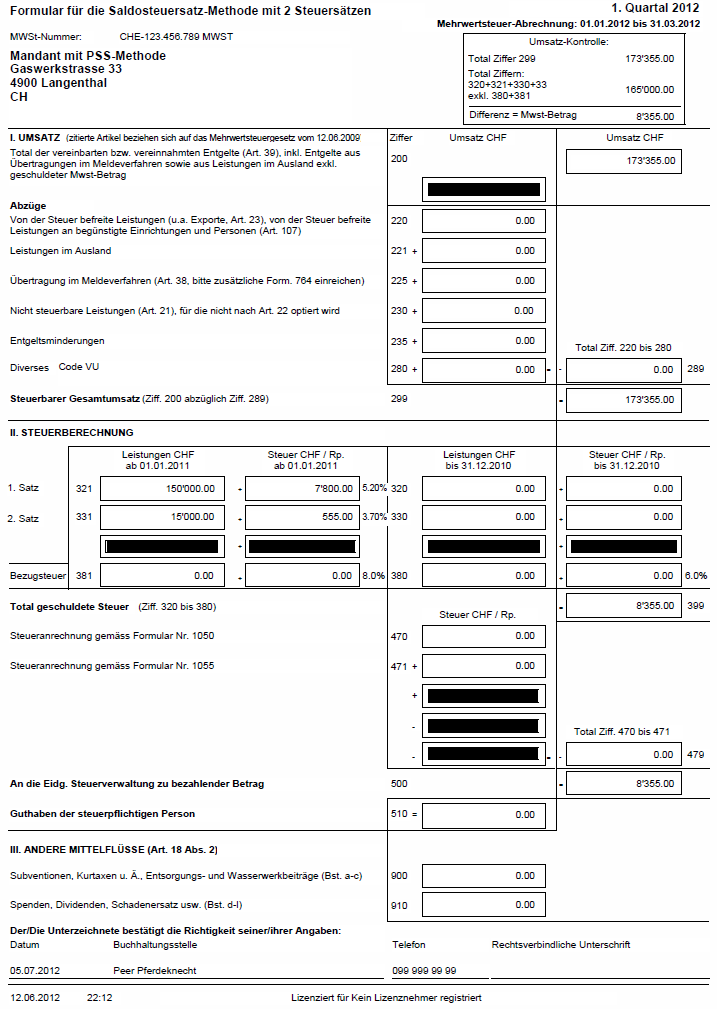
Mwst-Abrechnung für die Pauschal-Methode mit mehreren Pauschalsteuersätzen
Abschnitt betitelt „Mwst-Abrechnung für die Pauschal-Methode mit mehreren Pauschalsteuersätzen“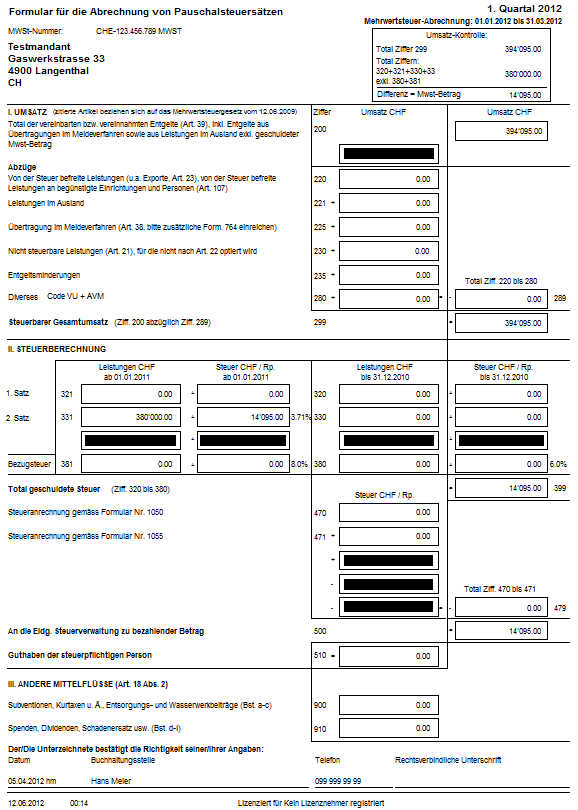 bzw. Druck auf Originalformulare